

Dans cet article Dans cet article
- Sobrio Société Générale, une offre bancaire taillée pour les budgets serrés
- Ce que contient réellement l’offre Sobrio
- Compte, carte et assurance : le socle obligatoire de Sobrio
- Les points forts que l’on retrouve dans la plupart des avis
- Les limites de Sobrio Société Générale à connaître avant de signer
- Combien coûte Sobrio, et ce qui fait grimper la facture
- Sobrio et la sobriété : une question de valeurs autant que de tarifs
- Trois erreurs fréquentes avant de basculer chez Sobrio
- Verdict sur Sobrio Société Générale
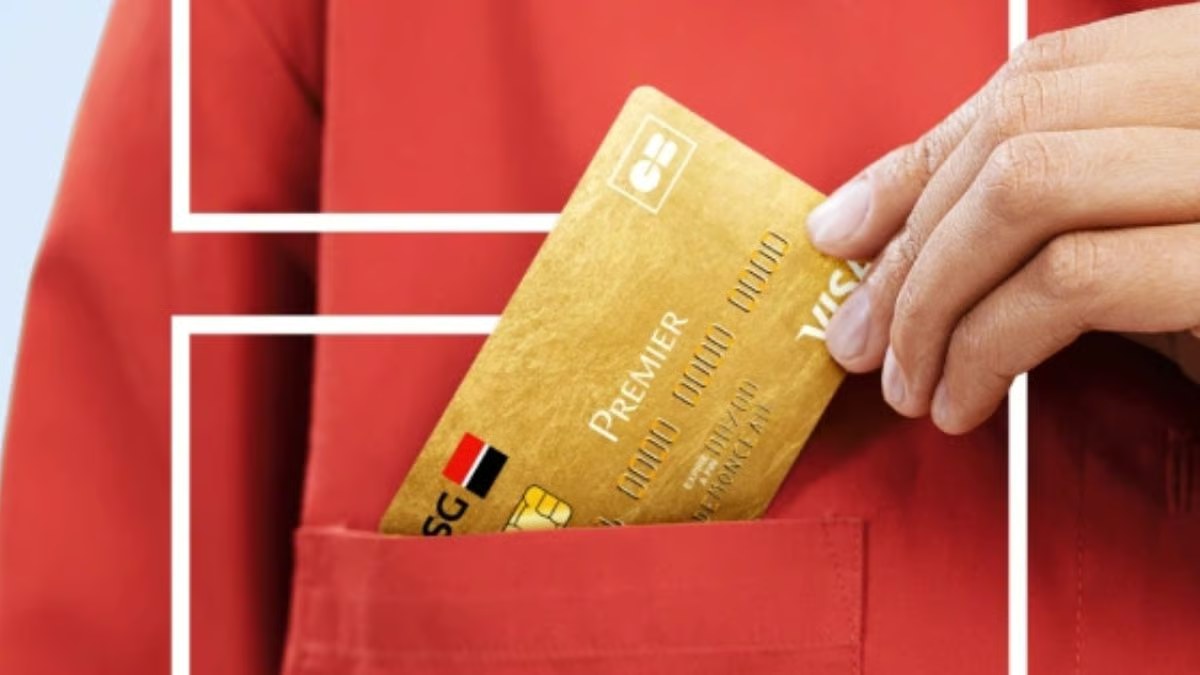
Sobrio est l’offre bancaire d’entrée de gamme de Société Générale, lancée en 2018 : un compte courant, une carte de paiement et une assurance, sans frais de tenue de compte, pour une cotisation mensuelle modique. Elle convient à un usage simple du quotidien et perd de son intérêt dès que l’on multiplie les opérations hors zone euro, les découverts ou les services optionnels, facturés en supplément.
- Public visé : premiers comptes, étudiants, jeunes actifs, petits budgets.
- Inclus : tenue de compte sans frais, carte de paiement, assurance liée à la carte.
- À surveiller : tarifs des services complémentaires et des incidents.
- À vérifier : la grille tarifaire en vigueur, elle évolue régulièrement.
Sobrio Société Générale, une offre bancaire taillée pour les budgets serrés
Apparue en avril 2018, Sobrio occupe une place à part dans la gamme de Société Générale. Là où les formules classiques empilent les services et les options, celle-ci part d’un principe inverse : un compte, une carte, une assurance, et rien de superflu. Le discours de la banque tient en une phrase, vous savez ce que vous payez.
Cette logique parle à trois profils. Le jeune qui ouvre son premier compte et veut éviter les frais inutiles. L’actif qui règle ses achats courants et quelques prélèvements avec la même carte. La personne qui conserve un compte secondaire pour une activité précise, sans vouloir payer la panoplie complète. Dans ces situations, la sobriété de l’offre devient un avantage et non une contrainte.
Elle séduit beaucoup moins ceux qui voyagent souvent hors d’Europe, qui ont besoin d’une autorisation de découvert confortable ou qui recherchent une carte haut de gamme avec des assurances étendues. Dans ces cas de figure, la facture annexe grimpe vite et l’intérêt de la formule s’efface.
Ce que contient réellement l’offre Sobrio
La composition de Sobrio est encadrée par des conditions générales assez précises. Trois briques sont indissociables : un compte de particulier, une carte de paiement et une assurance adossée à cette carte. Impossible de prendre l’une sans les autres, ce qui explique pourquoi l’offre est toujours présentée comme un bloc.
Autour de ce socle, la banque ajoute des services d’information, dont l’envoi régulier de la situation du compte et des opérations de la carte sur le téléphone. Un dispositif pratique pour repérer une dépense inhabituelle sans ouvrir son espace client.
- Tenue de compte sans frais, argument central de la formule.
- Carte de paiement à débit immédiat, avec des plafonds pensés pour un usage courant.
- Assurance liée aux moyens de paiement, pour les achats et les retraits.
- Tarifs préférentiels sur certains services complémentaires.
- Cotisation prélevée chaque mois, en milieu de mois, sur le compte rattaché.
Un détail de calendrier mérite l’attention : selon la date de souscription dans le mois, le premier prélèvement ne tombe pas au même moment. Cela ne change rien au coût annuel, mais cela surprend quand on surveille son solde au centime près.
Compte, carte et assurance : le socle obligatoire de Sobrio
Le choix de la carte constitue le premier arbitrage, et il dépend surtout de l’âge et du profil du titulaire. Une carte à autorisation systématique pour un mineur, une carte classique à débit immédiat pour un adulte, une carte plus riche pour un voyageur régulier : la cotisation suit cette gradation.
| Type de carte | Profil concerné | Ce qu’il faut vérifier |
|---|---|---|
| Entrée de gamme, autorisation systématique | Premier compte, titulaire mineur | Plafonds, paiements en ligne, retraits hors réseau |
| Classique à débit immédiat | Usage quotidien, salarié, étudiant | Plafonds de paiement et de retrait, commissions à l’étranger |
| Gamme supérieure | Déplacements fréquents, achats importants | Cotisation plus élevée, étendue réelle des assurances |
L’assurance incluse dans le socle couvre les moyens de paiement, pas la personne. Comprendre cette nuance évite bien des déceptions au moment d’un litige ou d’un imprévu de santé.
Les points forts que l’on retrouve dans la plupart des avis
Trois qualités reviennent avec constance chez les utilisateurs. D’abord la lisibilité : une seule ligne de cotisation, pas de frais de tenue de compte, peu d’options cachées. Ensuite la simplicité de souscription, y compris en agence pour ceux qui préfèrent un interlocuteur physique. Enfin le maintien d’un réseau d’agences, ce que les banques en ligne ne proposent pas.
Cette combinaison explique pourquoi Sobrio Société Générale reste citée comme une porte d’entrée correcte pour un premier compte, ou comme solution d’appoint pour un budget qui ne supporte pas les frais fixes élevés.
Ecologie Alter nutrition : comprendre cette autre façon de se nourrir
Les limites de Sobrio Société Générale à connaître avant de signer
La première limite tient au périmètre. Une offre économique reste économique : les services qui sortent du cadre sont facturés à l’unité, et c’est précisément là que se logent les mauvaises surprises. Un virement instantané, une opposition sur carte, un relevé papier, un chéquier : chaque geste a son tarif.
La deuxième concerne les incidents. Un rejet de prélèvement ou un dépassement de plafond coûte cher, souvent plus que plusieurs mois de cotisation. Un compte qui frôle le découvert chaque fin de mois annule donc le bénéfice de départ.
La troisième limite est moins visible : l’offre évolue. Les conditions générales et les grilles tarifaires sont révisées régulièrement, et un avantage accordé à la souscription peut disparaître à la renégociation suivante. Relire sa convention une fois par an n’a rien d’excessif.
Combien coûte Sobrio, et ce qui fait grimper la facture
Le prix de la formule dépend de la carte retenue et des options ajoutées. Les ordres de grandeur ci-dessous donnent une idée du terrain de jeu, mais seule la grille tarifaire en vigueur fait foi, car les montants bougent d’une année sur l’autre.
| Poste | Ordre de grandeur | Remarque |
|---|---|---|
| Cotisation mensuelle de l’offre | Quelques euros par mois | Varie selon la carte et la formule choisie |
| Tenue de compte | Sans frais | Argument central de Sobrio |
| Opérations hors zone euro | Commission variable | À vérifier avant un déplacement |
| Incident de paiement | Forfait par opération | Le poste le plus coûteux du contrat |
| Services optionnels | Facturés en supplément | Alertes, options carte, assurances complémentaires |
Un budget réaliste se construit donc en deux temps : la cotisation d’un côté, les frais exceptionnels de l’autre. Ce second volet est celui que l’on oublie au moment de comparer, et c’est souvent lui qui décide de la satisfaction finale.
Sobrio et la sobriété : une question de valeurs autant que de tarifs
Le nom de l’offre n’a rien d’anodin. Il renvoie à une manière de consommer, fondée sur l’essentiel plutôt que sur l’accumulation. Un compte bancaire n’a pas d’effet direct sur le climat, mais les arbitrages qu’il accompagne en ont : moins d’achats superflus, moins d’objets remplacés, davantage de réparation. C’est la même mécanique que celle décrite dans Les avantages du tri sélectif pour l’environnement, où le geste isolé pèse moins que sa répétition.
La question du budget rejoint aussi celle de l’énergie du foyer. Un contrat bancaire allégé, une facture d’électricité surveillée, une consommation décalée aux heures creuses : ces choix se répondent, comme l’illustre Flexibilité énergétique: comment varier ses sources. Dans les deux cas, la marge se gagne sur les postes fixes.
Reste le cas des départs à l’étranger. Un Voyage solidaire se prépare aussi sur le plan bancaire : prévenir sa banque, connaître les commissions de retrait, emporter deux moyens de paiement distincts. Ces précautions coûtent peu et évitent de payer trois fois le prix d’un repas pour un simple retrait.
L’humour aide parfois à regarder ces sujets en face, comme le montre Quand la Terre a de la fièvre, mais il ne remplace pas une décision budgétaire. Choisir une offre bancaire sobre reste un acte très concret.
Trois erreurs fréquentes avant de basculer chez Sobrio
La première consiste à comparer uniquement la cotisation mensuelle. Deux offres affichées au même prix peuvent coûter très cher l’une par rapport à l’autre si l’une facture les virements instantanés, les oppositions ou les duplicatas de relevé. La bonne méthode : lister ses opérations réelles des six derniers mois, puis vérifier chaque ligne dans la grille tarifaire.
La deuxième erreur touche à la couverture. L’assurance adossée à la carte ne remplace pas une complémentaire santé, et croire le contraire expose à une mauvaise surprise au premier soin coûteux. Sur ce terrain, mieux vaut comparer les dispositifs existants, comme le propose Génération Santé, avant de considérer que tout est réglé.
La troisième erreur est administrative : ouvrir un second compte sans fermer le premier. Les prélèvements continuent, les frais aussi, et la clôture devient un dossier à part entière. Une bascule propre suppose de lister ses prélèvements, de les rediriger, puis de demander la fermeture par écrit en conservant une preuve d’envoi.
Ecologie Travailler autrement pour accompagner la transition écologique
Verdict sur Sobrio Société Générale
Pour un usage simple, avec une carte à débit immédiat, des achats courants et un solde qui ne plonge pas, Sobrio fait le travail à un coût maîtrisé. L’absence de frais de tenue de compte et l’accès à un réseau d’agences constituent de vrais arguments face aux banques en ligne.
Pour un profil qui multiplie les déplacements hors zone euro, qui vit à découvert ou qui attend des assurances étendues, la formule montre vite ses limites. Dans ce cas, comparer avec une offre plus complète, ou avec une banque en ligne spécialisée, devient plus rentable que de rester par habitude.
La décision se joue donc moins sur le nom de l’offre que sur l’usage réel du compte. Un relevé de trois mois suffit généralement à trancher.
Sobrio Société Générale est-elle une banque en ligne ?
Non. Sobrio est une offre bancaire de Société Générale, adossée à un compte de particulier dans un établissement traditionnel. Elle peut être souscrite en agence ou à distance, mais elle donne accès au réseau d’agences et aux services de la banque, contrairement à une banque exclusivement en ligne.
Quels sont les frais de tenue de compte avec Sobrio ?
La tenue de compte est exonérée de frais, c’est l’un des arguments de l’offre. En revanche, la cotisation mensuelle de la formule reste due, et les services qui sortent du socle, comme les virements instantanés, les oppositions ou les relevés papier, sont facturés séparément selon la grille en vigueur.
Peut-on souscrire Sobrio quand on est étudiant ou jeune actif ?
Oui, c’est même l’un des publics visés. La carte attribuée dépend de l’âge et du profil : une carte à autorisation systématique pour les plus jeunes, une carte classique à débit immédiat ensuite. Les plafonds et les conditions doivent être vérifiés au moment de la souscription, car ils varient selon la situation.
Peut-on résilier Sobrio facilement ?
La résiliation suit les règles classiques d’un compte bancaire : une demande écrite, adressée à l’agence ou au service compétent, avec un préavis qui dépend des conditions générales. Avant d’envoyer le courrier, il faut rediriger ses prélèvements et virements permanents, puis conserver une preuve de la demande.
Sobrio remplace-t-elle un compte courant classique ?
Elle peut le remplacer si l’usage reste simple : salaire, prélèvements, achats par carte en France. Elle devient insuffisante pour un compte qui reçoit des opérations complexes, des virements internationaux fréquents ou qui nécessite une autorisation de découvert importante, car ces besoins sortent du périmètre de l’offre.